Zabezpieczenie ceny paliwa: jak firmy mogą chronić swoje marże przed zmiennością rynków
Dla przedsiębiorstw zużywających duże ilości paliwa diesel czy benzyna nie są jedynie zwykłym kosztem operacyjnym. Mogą stanowić istotną część kosztów produkcji, transportu lub świadczenia usług.
Rok 2026 jest tego szczególnie wyraźnym przykładem. Kryzys na Bliskim Wschodzie doprowadził do gwałtownych zmian cen ropy naftowej, a jeszcze bardziej – cen niektórych produktów rafinowanych.
Dlatego dla przedsiębiorstw narażonych na ten rodzaj ryzyka kluczowe pytanie nie brzmi już wyłącznie: w jakim kierunku pójdą ceny paliw, lecz przede wszystkim: jak ograniczyć wpływ tej niepewności na marże i budżety firmy.
Rynek ropy naftowej diametralnie zmienił się od początku roku
Na początku 2026 roku rynek ropy naftowej funkcjonował jeszcze w stosunkowo umiarkowanym otoczeniu cenowym. Pod koniec stycznia Brent kosztował około 64–65 USD za baryłkę. W Polsce litr benzyny Pb95 kosztował średnio około 5,64 PLN, natomiast litr oleju napędowego około 5,98 PLN.
Sytuacja zmieniła się diametralnie wraz z eskalacją konfliktu na Bliskim Wschodzie oraz zakłóceniami w przepływach ropy i produktów naftowych w regionie.
Cieśnina Ormuz jest jednym z najważniejszych szlaków transportowych dla światowego rynku ropy – przez ten obszar przepływa w normalnych warunkach prawie 20 mln baryłek ropy naftowej i produktów ropopochodnych dziennie.
Reakcja rynków była natychmiastowa: silny wzrost cen ropy, napięcia związane z dostępnością mocy rafineryjnych oraz szczególnie dynamiczny wzrost cen wybranych produktów rafinowanych.
Dla przedsiębiorstwa zużywającego paliwo kluczowe jest zrozumienie jednego elementu: cena ropy naftowej nie zawsze jest najlepszym wskaźnikiem rzeczywistego ryzyka paliwowego firmy.
Cena diesla może bowiem rosnąć szybciej niż cena Brent ze względu na specyficzne problemy dotyczące rafinerii, poziomu zapasów lub dostępności produktów rafinowanych. Oznacza to, że nawet jeżeli cena ropy zacznie się stabilizować, ceny oleju napędowego lub benzyny mogą pozostawać na wysokim poziomie.
W Polsce wzrost cen został dodatkowo wzmocniony przez zmiany w systemie podatkowym oraz mechanizmach wsparcia. Na początku września średnia cena krajowa wynosiła około 7,63 PLN/l dla Pb95 oraz 8,39 PLN/l dla oleju napędowego, co oznacza wzrost o około 35% w przypadku benzyny i 40% w przypadku diesla w porównaniu z poziomami obserwowanymi w styczniu.
Dla osoby prywatnej oznacza to droższe tankowanie. Dla przedsiębiorstwa zużywającego kilka milionów litrów paliwa rocznie może to mieć istotny wpływ na wynik operacyjny.
Które firmy są narażone na wzrost cen paliwa?
Ryzyko dotyczy oczywiście w pierwszej kolejności firm z sektora transportu drogowego i logistyki, ale w rzeczywistości jego zakres jest znacznie szerszy.
Dotyczy ono między innymi:
- firm transportu towarowego;
- firm kurierskich i dostawczych;
- przewoźników pasażerskich;
- firm budowlanych i infrastrukturalnych;
- przedsiębiorstw rolnych;
- firm zajmujących się odbiorem i przetwarzaniem odpadów;
- firm wynajmujących maszyny i pojazdy;
- wybranych przedsiębiorstw przemysłowych;
- każdej firmy posiadającej dużą flotę pojazdów lub urządzeń zużywających paliwo.
Ekspozycja staje się szczególnie istotna, gdy jednocześnie występują trzy czynniki: wysokie wolumeny zużycia, relatywnie niskie marże oraz ograniczona możliwość szybkiego przeniesienia wzrostu cen paliwa na klientów.
Przedsiębiorstwo zużywające 5 mln litrów diesla rocznie, przy pozostałych warunkach bez zmian, poniesie 2,5 mln PLN dodatkowych kosztów, jeżeli jego średnia cena paliwa wzrośnie zaledwie o 0,50 PLN na litrze.
Przy wzroście o 1 PLN/litr wpływ wyniesie już 5 mln PLN rocznie.
Z perspektywy dyrektora finansowego problemem nie jest więc wyłącznie bezwzględny poziom cen paliwa. Znacznie ważniejsza jest ich nieprzewidywalność.
Jakie czynniki determinują cenę paliwa w Polsce?
Cena płacona na polskiej stacji paliw zależy przede wszystkim od czterech głównych elementów.
Międzynarodowa cena ropy i produktów rafinowanych
Cena ropy naftowej ma oczywiście istotne znaczenie, jednak z perspektywy końcowego odbiorcy jeszcze bardziej istotna jest cena rafinowanego oleju napędowego lub benzyny.
Kurs USD/PLN
Międzynarodowe rynki ropy i produktów rafinowanych są w większości kwotowane w dolarach amerykańskich.
Polskie przedsiębiorstwo może więc jednocześnie odczuć:
- wzrost międzynarodowej ceny diesla;
- umocnienie dolara względem złotego.
Oba te efekty mogą się kumulować. Z kolei mocniejszy złoty może częściowo zneutralizować wzrost cen na rynku paliw.
Podatki i obowiązkowe opłaty
Akcyza, VAT, opłaty paliwowe oraz inne obowiązkowe obciążenia stanowią istotną część końcowej ceny płaconej na stacji.
Koszty i marże krajowe
Koszty logistyczne, marże dystrybutorów oraz poziom konkurencji na rynku lokalnym również wpływają na ostateczną cenę.
Mechanizm można więc uprościć do następującego równania:
Międzynarodowa cena produktu rafinowanego + USD/PLN + podatki i opłaty + koszty i marże dystrybucyjne = cena płacona na stacji.
Struktura ceny: Pb95 i diesel
Należy dokonać fundamentalnego rozróżnienia pomiędzy całkowitą ceną płaconą na stacji a częścią tej ceny, którą można zabezpieczyć na rynkach finansowych.
Orientacyjnie strukturę ceny można przedstawić następująco:
Składnik
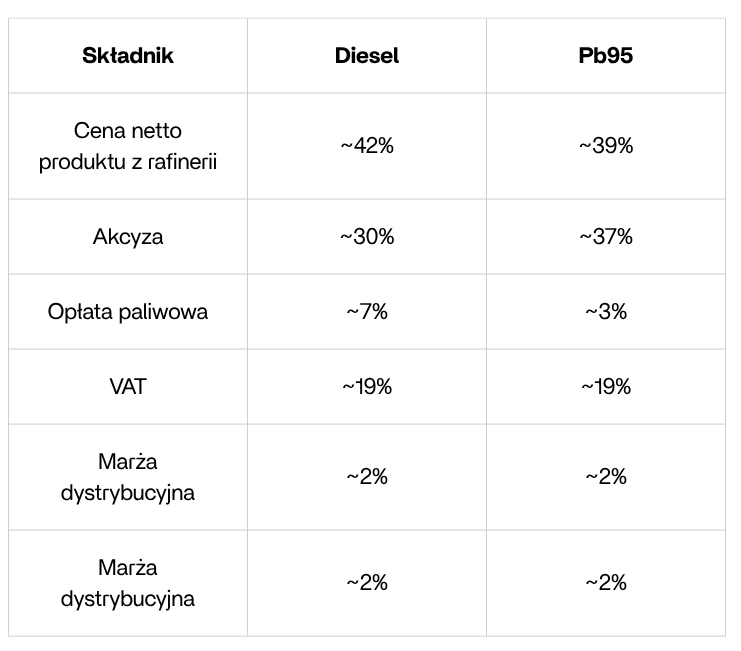
Proporcje te nie są oczywiście stałe i zmieniają się wraz z poziomem cen rynkowych oraz zmianami podatkowymi.
Rozróżnienie to ma jednak zasadnicze znaczenie: zabezpieczenie finansowe nie musi oznaczać ustalenia całej ceny płaconej na stacji.
Pozwala ono przede wszystkim ograniczyć zmienność tej części kosztu, która jest bezpośrednio związana z rynkiem międzynarodowym.
Podatki, zmiany regulacyjne, marże dystrybucyjne oraz różnice pomiędzy ceną fakturowaną przez dostawcę a międzynarodowym indeksem pozostają elementami zmiennymi.
Jakich indeksów referencyjnych używać dla Pb95 i diesla?
Aby zabezpieczenie było skuteczne, należy wykorzystać indeks możliwie najbardziej zbliżony do ceny faktycznie płaconej przez przedsiębiorstwo.
Mogłoby się wydawać, że najprostszym rozwiązaniem jest bezpośrednie zabezpieczenie ceny Brent, ponieważ diesel jest produktem powstającym z ropy naftowej.
Takie podejście może jednak nie być optymalne.
Cena diesla zależy nie tylko od ceny ropy, ale również od kosztów rafinacji, dostępności produktów rafinowanych oraz specyficznych warunków panujących na europejskim rynku.
Dla benzyny Pb95 w Europie jednym z głównych benchmarków jest:
Platts Premium Unleaded 10 ppm CIF Northwest Europe.
Dla diesla:
Platts ULSD 10 ppm CIF Northwest Europe.
ULSD oznacza olej napędowy o ultra niskiej zawartości siarki.
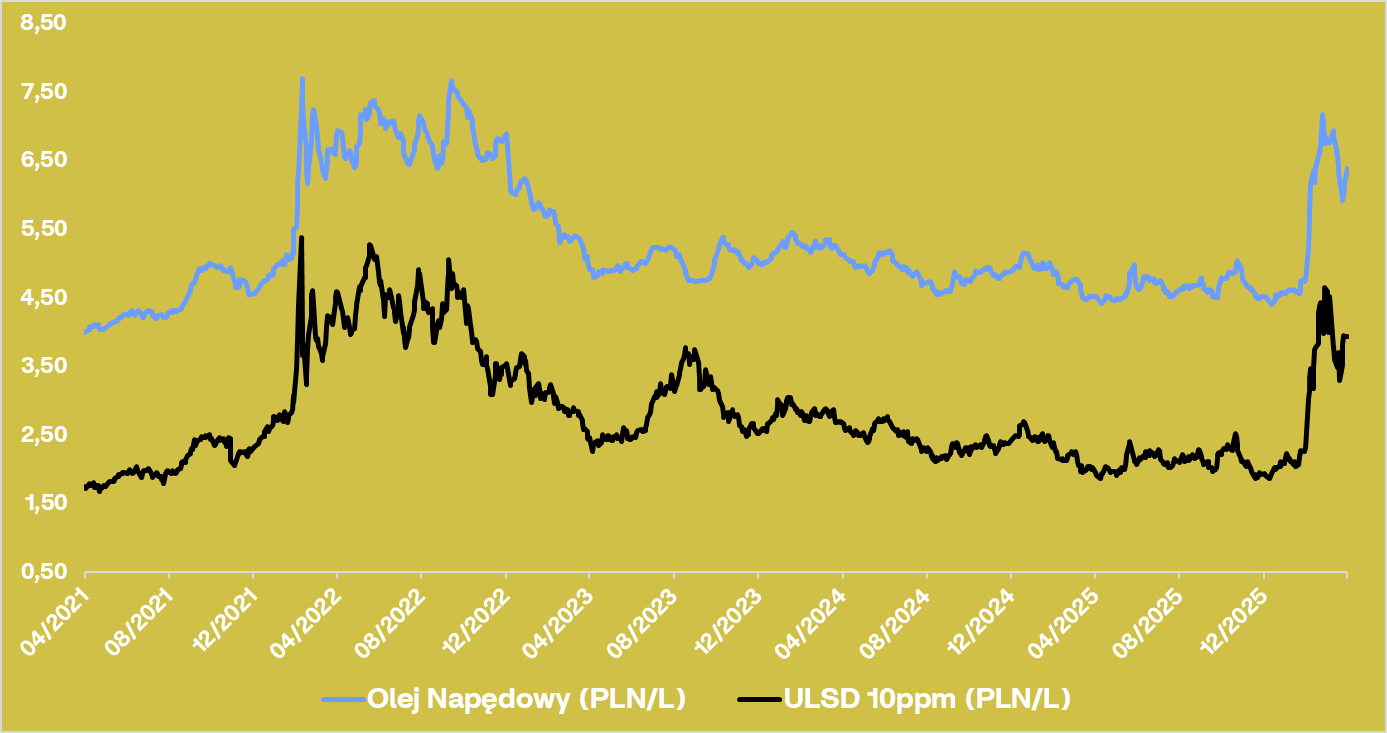
Benchmarki te odzwierciedlają ceny produktów rafinowanych na rynku Europy Północno-Zachodniej i historycznie wykazują wysoką korelację z cenami netto obserwowanymi w Polsce.
Dlaczego korelacja jest tak ważna?
Zabezpieczenie jest skuteczne tylko wtedy, gdy wykorzystywany indeks zachowuje się podobnie do rzeczywistej ceny fizycznego paliwa płaconej przez przedsiębiorstwo.
Jeżeli cena diesla kupowanego przez firmę wzrośnie o 20%, natomiast indeks wykorzystywany do zabezpieczenia wzrośnie jedynie o 5%, poziom ochrony będzie niewystarczający.
Zasada jest więc prosta:
Nie zabezpieczamy ropy tylko dlatego, że firma zużywa paliwo. Zabezpieczamy indeks, który najlepiej wyjaśnia zmiany ceny rzeczywiście płaconej przez przedsiębiorstwo.
Dla polskiej firmy zużywającej olej napędowy oznacza to wykorzystanie ULSD 10 ppm CIF Northwest Europe, ewentualnie po przeliczeniu na PLN.
Dlaczego warto zabezpieczać cenę paliwa?
Celem zabezpieczenia finansowego nie jest przewidywanie rynku ani systematyczne poszukiwanie najniższej możliwej ceny zakupu.
Celem jest przekształcenie zmiennego i nieprzewidywalnego kosztu w koszt, którym można zarządzać.
Ochrona firmy przed wzrostem cen
Zabezpieczenie ogranicza finansowy wpływ gwałtownego wzrostu cen paliwa.
Większa przewidywalność budżetu
Przedsiębiorstwo może z kilkumiesięcznym wyprzedzeniem znać znaczną część swojego kosztu energii, co ułatwia:
- przygotowanie budżetu;
- kalkulację kosztów produkcji;
- planowanie przepływów pieniężnych;
- negocjowanie kontraktów handlowych.
Ochrona marży
Jeżeli przedsiębiorstwo podpisuje z klientem umowę o stałej cenie na sześć, dwanaście czy osiemnaście miesięcy, jego przychód jest w dużej mierze zabezpieczony.
Koszt paliwa nie musi jednak być zabezpieczony.
Silny wzrost cen diesla może więc bezpośrednio obniżyć marżę na kontrakcie.
Ograniczenie zmienności wyników finansowych
Dla firmy zużywającej kilka milionów litrów paliwa rocznie zmiana ceny o kilkadziesiąt groszy na litrze może oznaczać kilka milionów PLN różnicy w wyniku rocznym.
Z perspektywy dyrektora finansowego kluczowe staje się więc pytanie:
Jeżeli moja działalność jest rentowna przy określonym poziomie ceny diesla, dlaczego mam pozostawiać tę marżę całkowicie uzależnioną od przyszłych zmian rynkowych?
Struktura zabezpieczenia: mechanizm swapu
Jednym z najprostszych instrumentów służących do zabezpieczania cen paliwa jest swap towarowy (commodity swap).
Mechanizm jest prosty: zabezpieczenie finansowe nie zmienia sposobu, w jaki przedsiębiorstwo dokonuje fizycznych zakupów paliwa.
Firma nadal kupuje diesel od swoich dotychczasowych dostawców.
Równolegle zawiera kontrakt finansowy określający:
- indeks referencyjny;
- wolumen;
- okres;
- cenę stałą.
Załóżmy, że przedsiębiorstwo chce zabezpieczyć:
- 4,5 mln litrów;
- na okres 18 miesięcy;
- wykorzystując jako benchmark ULSD 10 ppm CIF Northwest Europe;
- przy cenie zabezpieczenia wynoszącej 2,79 PLN/litr dla zabezpieczanej części kosztu.
Co miesiąc obliczana jest średnia dziennych notowań ULSD.
Jeżeli rynek znajduje się powyżej 2,79 PLN/litr
Załóżmy, że średnia cena w danym miesiącu wynosi 3,20 PLN/litr.
Przedsiębiorstwo otrzymuje:
3,20 – 2,79 = 0,41 PLN na każdy zabezpieczony litr.
Płatność finansowa kompensuje wzrost kosztu fizycznego paliwa.
Jeżeli rynek znajduje się poniżej 2,79 PLN/litr
Załóżmy, że cena rynkowa spada do 2,40 PLN/litr.
Przedsiębiorstwo płaci:
2,79 – 2,40 = 0,39 PLN na każdy zabezpieczony litr.
Jednocześnie korzysta z niższej ceny fizycznego paliwa.
Docelowym efektem ekonomicznym jest więc sytuacja, w której zabezpieczona część kosztu zbliża się do ceny ustalonej w swapie, niezależnie od kierunku zmian rynkowych.
Klasyczny swap a struktura terminowa cen: czy można zabezpieczyć się poniżej ceny spot?
To jeden z najbardziej interesujących aspektów rynku surowców.
Cena ustalana dziś dla przyszłych miesięcy nie musi być równa aktualnej cenie spot.
Rynek posiada krzywą terminową, przedstawiającą ceny odpowiadające poszczególnym przyszłym terminom.
Jeżeli krzywa znajduje się w backwardation, czyli ceny terminowe są niższe od ceny spot, przedsiębiorstwo może zabezpieczyć przyszłe miesiące zużycia po cenie niższej niż poziom aktualnie obserwowany na rynku.
Załóżmy przykładowo, że ULSD kosztuje obecnie około 4,00 PLN/litr, podczas gdy średnie ceny dostępne dla kolejnych 18 miesięcy pozwalają skonstruować swap na poziomie około 2,79 PLN/litr.
Firma może wówczas zabezpieczyć finansowo część swojej przyszłej konsumpcji w okolicach 2,79 PLN/litr bez konieczności czekania, aż bieżąca cena spot faktycznie spadnie do tego poziomu.
Swap nie jest bowiem konstruowany wyłącznie na podstawie aktualnej ceny spot. Jego wycena bazuje na cenach terminowych odpowiadających poszczególnym okresom objętym zabezpieczeniem.
Jest to szczególnie istotne dla przedsiębiorstwa, które właśnie doświadczyło gwałtownego wzrostu cen paliwa:
Wdrożenie zabezpieczenia po silnym wzroście rynku nie musi oznaczać zablokowania wysokiej ceny obserwowanej dzisiaj.
Zabezpieczenie ceny paliwa to decyzja z zakresu zarządzania ryzykiem, a nie zakład dotyczący kierunku rynku
Wydarzenia 2026 roku doskonale pokazują, jak trudno jest przewidywać zachowanie rynków energii.
W ciągu zaledwie kilku miesięcy kryzys geopolityczny może jednocześnie wpłynąć na:
- ceny ropy naftowej;
- dostępność mocy rafineryjnych;
- ceny diesla i benzyny;
- szlaki dostaw;
- kursy walut;
- a w konsekwencji również na cenę płaconą przez przedsiębiorstwa.
Dla firmy zużywającej duże ilości paliwa samo oczekiwanie na spadek cen oznacza więc pozostawienie znaczącej ekspozycji na ryzyko rynkowe.
Strategia zabezpieczająca zaczyna się od czterech prostych pytań:
Ile litrów paliwa zużywa przedsiębiorstwo?
W jakim tempie następuje zużycie?
W jaki sposób dostawca ustala cenę paliwa?
Który indeks rynkowy najlepiej wyjaśnia zmiany tej ceny?
Dopiero na tej podstawie można określić, jaką część konsumpcji należy zabezpieczyć, na jakie okresy oraz przy wykorzystaniu jakich instrumentów.
Celem nie jest przewidzenie kolejnego ruchu cen ropy.
Chodzi o zastąpienie trudnego pytania:
„Ile będzie kosztować paliwo za sześć miesięcy?”
znacznie bardziej użytecznym pytaniem:
„Na jakim poziomie możemy już dziś zabezpieczyć naszą przyszłą marżę?”
Keewe – one-stop shop dla rozwiązań finansowych
Oprócz płatności międzynarodowych oraz zabezpieczania ryzyka walutowego, Keewe wspiera polskie przedsiębiorstwa w zarządzaniu ryzykiem związanym z surowcami i towarami.
Nasi eksperci mogą pomóc w:
- identyfikacji i ilościowym określeniu ekspozycji na ryzyko cen surowców;
- analizie umów z dostawcami oraz stosowanych w nich formuł indeksacyjnych;
- opracowaniu odpowiedniej polityki zabezpieczeń obejmującej wolumeny, terminy zapadalności, instrumenty, waluty, kursy budżetowe oraz harmonogram zabezpieczeń.
Celem jest uzyskanie całościowego obrazu ryzyk finansowych przedsiębiorstwa oraz wdrożenie spójnej strategii pozwalającej stabilizować koszty i chronić marże.
Więcej informacji lub analiza ekspozycji Państwa firmy: kontakt@keewe.eu

Pour aller plus loin, découvrez nos derniers articles.
Vous y trouverez les recommandations de nos experts pour gérer vos opérations de commerce international de façon plus durable et responsable.