
CBAM 2026: mechanizm, obliczenia i deklaracja
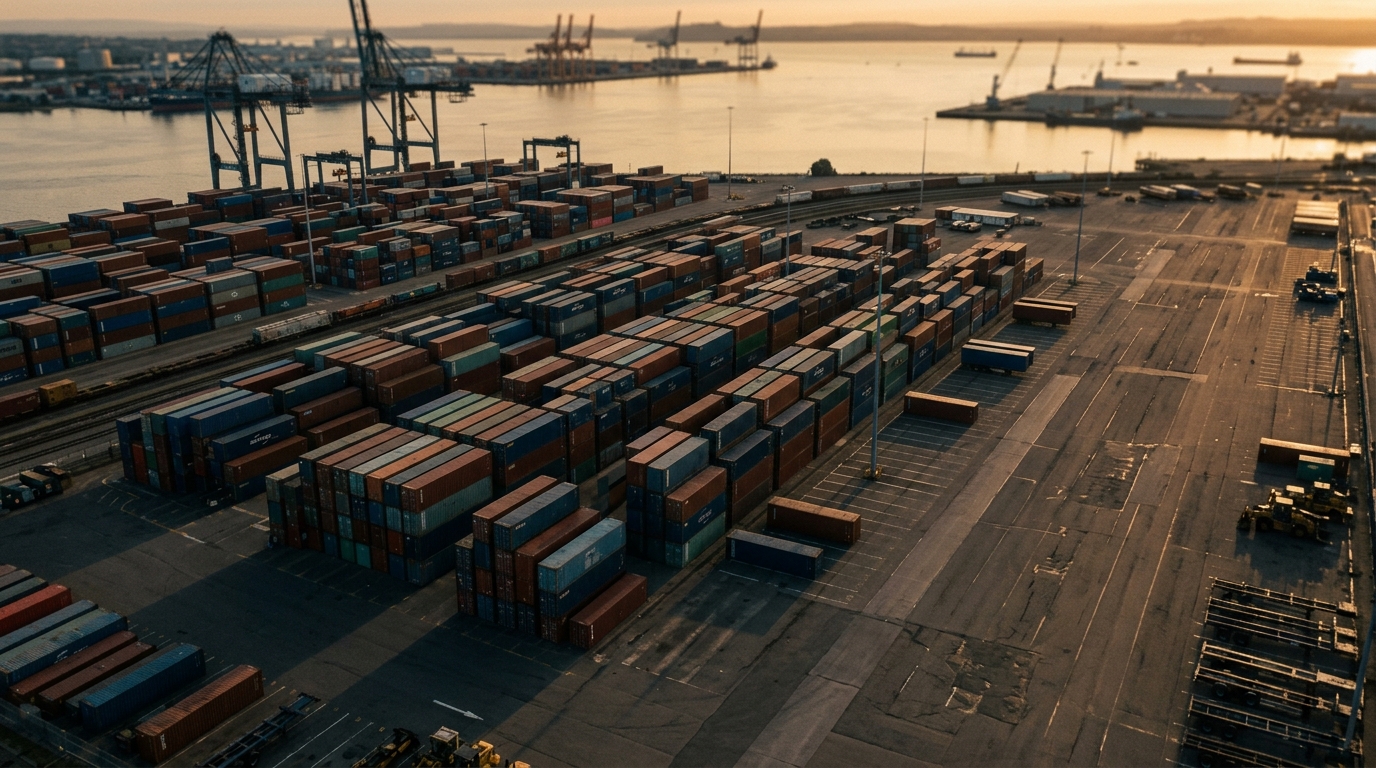
Mechanizm CBAM wszedł w fazę ostateczną 1 stycznia 2026 r.: importerzy objęci przepisami muszą od teraz monitorować emisje wbudowane w swoje towary i przygotować się do umorzenia odpowiednich certyfikatów. W przypadku importu zrealizowanego w 2026 r. pierwsza deklaracja CBAM oraz umorzenie certyfikatów nastąpią najpóźniej do 30 września 2027 r.
CBAM nakłada cenę za emisję dwutlenku węgla na wybrane towary importowane
Mechanizm dostosowywania cen na granicach z uwzględnieniem emisji CO2 (CBAM) ma na celu zrównanie kosztów emisji niektórych produktów importowanych z kosztami ponoszonymi przez producentów europejskich objętych unijnym systemem handlu uprawnieniami do emisji.
Zgodnie z wytycznymi Komisji Europejskiej dotyczącymi ostatecznego systemu CBAM, importer deklaruje emisje wbudowane w towary, a następnie umarza odpowiednią liczbę certyfikatów. Cena za emisję CO2 faktycznie zapłacona w kraju produkcji może zostać uwzględniona, pod warunkiem posiadania wymaganych dokumentów potwierdzających.
Zakres stosowania CBAM zależy od kodu celnego produktu
CBAM obejmuje towary precyzyjnie zidentyfikowane za pomocą nomenklatury celnej, a nie wszystkie towary powiązane ogólnie z danym sektorem przemysłowym. Dyrektor finansowy musi zatem wyjść od kodów scalonej nomenklatury stosowanych w zgłoszeniach celnych.
Urząd Generalnej Dyrekcji Ceł wymienia grupy produktów obecnie objęte przepisami:
- cement;
- żelazo i stal;
- aluminium;
- nawozy;
- energia elektryczna;
- wodór.
Produkty przetworzone oraz niektóre półprodukty również mogą podlegać przepisom, jeśli znajdują się w załączniku I do rozporządzenia. Przedsiębiorstwo musi zweryfikować dokładny kod celny, pochodzenie niepreferencyjne oraz procedurę celną stosowaną do każdego strumienia towarów.
Próg 50 ton nie ma zastosowania do wszystkich sektorów
Roczny próg ustalono na poziomie 50 ton łącznie na importera w przypadku cementu, nawozów, żelaza i stali oraz aluminium. Obliczenie sumuje masy netto zaimportowane w tych czterech kategoriach w ciągu roku kalendarzowego.
rozporządzenie europejskie 2025/2083 precyzuje, że przekroczenie progu sprawia, iż obowiązki mają zastosowanie do wszystkich towarów objętych zakresem, zaimportowanych w ciągu roku, w tym tych wprowadzonych przed jego przekroczeniem. Próg masowy nie obejmuje energii elektrycznej ani wodoru: ich importerzy muszą zweryfikować swoje obowiązki bez stosowania tego wyłączenia.
Roczny pulpit nawigacyjny musi zatem konsolidować import na poziomie przedsiębiorstwa. Monitorowanie w rozbiciu na poszczególnych dostawców, spółki operacyjne lub spedytorów może ukryć fakt przekroczenia skumulowanego progu.
Status upoważnionego zgłaszającego CBAM jest warunkiem koniecznym dla objętego nim importu
Importer przekraczający próg lub jego pośredni przedstawiciel celny, jeśli przyjmie tę rolę, musi posiadać status upoważnionego zgłaszającego CBAM. We Francji formalności realizowane są w europejskim rejestrze CBAM po uzyskaniu uprawnień do konta celnego przedsiębiorstwa.
francuski portal dostępu do docelowego rejestru CBAM umożliwia złożenie wniosku o autoryzację, a od 2027 roku – deklaracji rocznych. Odpowiedzialność regulacyjna spoczywa na upoważnionym zgłaszającym, nawet jeśli inna osoba przygotowuje lub składa deklarację w jego imieniu.
Obliczenie CBAM opiera się na emisjach wbudowanych w każdy produkt
Obliczenie wiąże zaimportowane ilości z intensywnością emisji wyrażoną w tonach na produkt lub w megawatogodzinach w przypadku energii elektrycznej. Musi być ono przeprowadzone według rodzaju towaru, instalacji produkcyjnej i kraju pochodzenia.
- Konsolidacja zaimportowanych ilości. Dane celne muszą zostać zestawione z kodami produktów, dostawcami i instalacjami produkcyjnymi.
- Określenie intensywności emisji. Przedsiębiorstwo wykorzystuje dane rzeczywiste lub wartości domyślne opublikowane przez Komisję na warunkach przewidzianych w przepisach.
- Obliczenie emisji wbudowanych. Zaimportowana ilość jest zestawiana z intensywnością emisji właściwą dla danego produktu.
- Zastosowanie korekt regulacyjnych. Obliczenie uwzględnia bezpłatne przydziały przysługujące europejskim producentom oraz, po udowodnieniu, cenę węgla faktycznie zapłaconą w kraju trzecim.
- Détermination du nombre de certificats à restituer. Le bilan d'émissions ajusté détermine l'obligation de restitution de certificats par le déclarant.
La Commission européenne dans le cadre de la vérification du MACF autorise l'utilisation de données réelles vérifiées ou de valeurs d'émissions par défaut. Si l'entreprise choisit les émissions réelles, celles-ci doivent être vérifiées par un vérificateur indépendant accrédité par un organisme national d'accréditation dans l'UE.
Le prix des certificats dépend du marché européen du carbone
Le prix du certificat MACF reflète le prix moyen des quotas vendus aux enchères dans le cadre du système d'échange de quotas d'émission de l'UE. La Commission publie un prix trimestriel pour chaque trimestre de 2026, et un prix hebdomadaire à partir de 2027.
le site officiel des prix des certificats MACF indique un prix de 75,36 euros pour le premier trimestre 2026 et de 75,28 euros pour le deuxième trimestre 2026. Au 28 août 2026, les prix pour les troisième et quatrième trimestres n'ont pas encore été publiés.
Les certificats correspondant aux importations de 2026 seront achetés à partir de février 2027. À partir de 2027, le déclarant sera également tenu de s'assurer, à la fin de chaque trimestre, que son compte couvre au moins 50 % des émissions intrinsèques cumulées depuis le début de l'année, conformément aux règles définies dans le règlement.
La déclaration MACF pour 2026 sera annuelle
La déclaration concernant les importations réalisées en 2026 doit être déposée dans le registre MACF au plus tard le 30 septembre 2027. La restitution des certificats correspondants est soumise à la même échéance.
La déclaration MACF doit notamment contenir :
- la quantité totale importée pour chaque type de marchandise ;
- les émissions intrinsèques totales, exprimées dans l'unité réglementaire appropriée ;
- le nombre de certificats à restituer après prise en compte des ajustements prévus ;
- les rapports de vérification en cas d'utilisation des émissions réelles ;
- les informations concernant le prix du carbone payé dans le pays tiers, en cas de demande de réduction.
L'autorité compétente peut contrôler les données et les documents justificatifs. Le non-respect de l'obligation de restitution des certificats ainsi que l'importation de marchandises en violation des dispositions en vigueur exposent l'entreprise aux sanctions prévues par le règlement.
Przygotowanie deklaracji zaczyna się na etapie zakupów i płatności dla dostawców
Rzetelność deklaracji zależy od ciągłego uzgadniania zakupów, danych celnych, faktur, płatności oraz informacji o emisjach przekazywanych przez producentów. Czekanie z poszukiwaniem tych danych do zamknięcia roku stwarza ryzyko braków w dokumentacji oraz niepewności co do powiązań między fakturą a konkretnym zakładem produkcyjnym.
Dla każdej płatności na rzecz dostawcy związanej z produktem objętym CBAM, małe i średnie przedsiębiorstwo może przypisać dostawcę, kod celny, kraj pochodzenia, ilość oraz miejsce produkcji. Taka ścieżka audytu pozwala następnie skonsolidować przepływy i przygotować dokumentację uzasadniającą.
Podejście Keewe łączy ten monitoring z operacjami płatniczymi, aby zautomatyzować zbieranie danych niezbędnych do deklaracji CBAM. Łączy ono pomiar śladu węglowego operacji międzynarodowych z jego finansowaniem poprzez Dividende Planète, zamiast ograniczać zarządzanie jedynie do obliczania emisji.
Checklista CBAM 2026 dla dyrektora finansowego
Plan zgodności musi obejmować przepływy celne, dostawców, emisje oraz rezerwy finansowe związane z certyfikatami.
- Wyodrębnić wszystkie kody celne towarów importowanych od 1 stycznia 2026 roku.
- Zidentyfikować produkty objęte załącznikiem I do rozporządzenia CBAM.
- Skonsolidować masy netto cementu, nawozów, żelaza, stali oraz aluminium.
- Zweryfikować status upoważnionego zgłaszającego CBAM oraz dostęp do rejestru.
- Zwrócić się do każdego producenta o wskazanie zakładu pochodzenia oraz dostępnych danych o emisjach.
- Podjąć decyzję między wykorzystaniem zweryfikowanych danych rzeczywistych a wartościami domyślnymi.
- Udokumentować każdą cenę uprawnień do emisji dwutlenku węgla zapłaconą w kraju produkcji.
- Oszacować ekspozycję finansową na podstawie publikowanych cen kwartalnych.
- Zorganizować proces zatwierdzania i archiwizacji danych przed złożeniem deklaracji we wrześniu 2027 roku.
FAQ dotyczące CBAM w 2026 roku
Kto musi złożyć deklarację CBAM za 2026 rok?
Upoważniony zgłaszający CBAM, który w 2026 roku importował towary podlegające temu mechanizmowi, będzie zobowiązany do złożenia deklaracji rocznej. W przypadku czterech kategorii podlegających progowi masowemu, obowiązek ten powstaje, gdy roczna suma przekroczy 50 ton.
Czy próg 50 ton dotyczy każdego dostawcy z osobna?
Nie. Próg jest oceniany dla importera w skali całego roku kalendarzowego i obejmuje sumę towarów z sektorów cementu, nawozów, żelaza, stali oraz aluminium.
Czy można korzystać z wartości emisyjnych dostawcy?
Tak, pod warunkiem że zostały one obliczone zgodnie z metodologią CBAM i zweryfikowane przez akredytowanego weryfikatora w przypadku deklarowania wartości rzeczywistych. W przeciwnym razie importer może zastosować wartości domyślne na warunkach opublikowanych przez Komisję.
Kiedy należy kupić pierwsze certyfikaty CBAM?
Zakupy na platformie centralnej rozpoczną się w lutym 2027 r. i będą dotyczyć emisji z importu zrealizowanego w 2026 r. Ceny obowiązujące dla tego importu będą publikowane kwartalnie w 2026 r.
Czy cena uprawnień do emisji CO2 zapłacona za granicą obniża koszt CBAM?
Tak, jeśli cena za emisje wbudowane została faktycznie zapłacona, a firma przedstawi wymagane dowody. Należy przy tym uwzględnić wszelkie zwroty lub korzyści obniżające tę cenę.
Zapewnienie zgodności z CBAM przy każdej operacji
Mechanizm CBAM 2026 wymaga od dyrektora finansowego powiązania kwestii celnych, zakupowych, węglowych i skarbowych. Kluczowe jest gromadzenie danych na bieżąco przy każdym imporcie oraz utrzymanie ścieżki audytu aż do momentu złożenia deklaracji rocznej.
Rozwiązanie Keewe łączy operacje z dostawcami z danymi niezbędnymi do obsługi mechanizmu dostosowywania cen na granicach z uwzględnieniem emisji CO2. Dowiedz się, jak przygotować i zautomatyzować swoją deklarację CBAM, integrując jednocześnie pomiar i finansowanie śladu węglowego z zarządzaniem operacjami międzynarodowymi.
Pour aller plus loin, découvrez nos derniers articles.
Vous y trouverez les recommandations de nos experts pour gérer vos opérations de commerce international de façon plus durable et responsable.


