
Cine sunt principalii actori din fintech? Cum să alegi?
Prea mulți actori din fintech încă se luptă pe criterii din 2015. Ergonomia aplicației sau eliminarea comisioanelor de deschidere a contului. Aceste aspecte sunt astăzi precondiții. Este o greșeală să le considerăm elemente de diferențiere.
În 2026, orice neo-bancă poate transfera fonduri în trei clicuri. Plățile în mai multe valute, acoperirea și gestionarea riscurilor nu mai sunt suficiente. O nouă linie de front este pe cale să apară: impactul.
Dar cine sunt principalii actori din fintech astăzi? Care sunt punctele lor forte și care sunt slăbiciunile lor?
Să analizăm împreună, dintr-o privire.
Băncile tradiționale
Cei mai mari actori din domeniul finanțelor, schimbului valutar și plăților sunt băncile tradiționale.
Când companiile caută soluții pentru activitatea lor modernă și dinamică, trebuie să le comparăm. Băncile tradiționale au experiență și inspiră încredere. Ele oferă servicii complete și personalizate.
Oferta lor include adesea toate serviciile bancare: conturi curente, conturi de economii, credite, soluții de investiții. Sunt mai puțin flexibile în gestionarea valutelor și nu au avantajul de a oferi un consilier bancar personal, dar oferă o securizare și o stabilizare a economiilor care rămâne un atu major. Acest lucru poate fi liniștitor pentru clienții care au nevoi financiare complexe, dar nu și pentru cei care preferă interacțiunea directă cu un consilier față în față.
Cu toate acestea, băncile tradiționale pot percepe comisioane mai mari pentru conturi, administrare și tranzacții internaționale. Aceste costuri pot fi justificate prin diversitatea serviciilor oferite, dar se pot acumula rapid pentru clienții care nu își fac timp să citească cu atenție toate notele de subsol.
Pe scurt, transparența imediată nu este punctul lor forte, la fel cum nici flexibilitatea nu este, fiind adesea deficitară în operațiunile și serviciile lor, în ciuda îmbunătățirilor recente aduse aspectelor legate de experiența utilizatorului (UX) pe platformele lor. Totuși, băncile tradiționale se bazează pe nume consacrate de decenii, finanțări și listări la bursă, iar nu toate fintech-urile recente se pot lăuda cu aceeași anvergură.
O problemă în trei corpuri: de la Wise la Paygreen, trecând prin Revolut Business.
Piața se segmentează astăzi în trei corpuri distincte în jurul unui singur pol, o intersecție între finanțe și tehnologie.
Oferta de astăzi se diferențiază, de regulă, fie prin sistemele de plată, fie prin inovațiile în sectorul acoperirii riscului valutar, fie prin alte inovații care abordează mai degrabă provocările contemporane, problemele și soluțiile acestora. Totuși, există o platformă care le oferă pe toate trei?
- Giganții sistemelor de plată.
Aici are loc războiul prețurilor, al vitezei și al UX-ului. Sunt rapizi, ieftini și adesea dotați cu platforme și aplicații foarte atractive.
Revolut Business
Revolut, atât în versiunea clasică, cât și în cea Business, întruchipează infrastructura perfectă. Cei mai buni pentru a rezolva o problemă la nivel hic et nunc al plății. Platforma lor beneficiază de o execuție logistică ultra-rapidă care rezolvă o problemă de transfer în trei clicuri. Totuși, este un sistem care nu se implică adesea în reflecția strategică a clientului, mai ales în cea pe termen lung.
Totul este 100% automatizat, dar este această automatizare cu adevărat fără limite?
La Revolut, unul dintre punctele critice este absența discernământului uman. Modelul lor se bazează pe o automatizare masivă, unde algoritmul este singurul judecător. Atâta timp cât totul merge bine, sistemul este fluid. Însă, imediat ce apare un blocaj de conformitate, clientul se lovește de un zid tehnologic care nu reușește întotdeauna să înțeleagă specificul unei profesii sau realitatea unei tranzacții complexe.
Asistența pentru clienți devine o fundătură.
Wise
Wise este lider în transparența tarifară, elimină comisioanele ascunse și afișează cursul de schimb real. Este un instrument excelent pentru gestionarea operațiunilor curente.
Deschizând un cont online Wise, veți putea trimite bani în străinătate, primi plăți în alte valute și efectua cheltuieli la nivel internațional. Este, în esență, un cont fără frontiere capabil să gestioneze mai multe valute. Înregistrarea este foarte simplă și vă va permite să dețineți diferite valute și să le convertiți la cursul de schimb mediu al pieței.
Suma maximă pentru transferuri este stabilită la 1.000.000 $ sau echivalentul în moneda locală. Deși acest lucru contează mai puțin pentru micii antreprenori sau liber-profesioniști, limitează într-o oarecare măsură posibilitățile pentru companiile mari. Transparența costurilor nu garantează conformitatea pentru toate tipurile de afaceri și nici asistența în gestionarea riscurilor sau în strategia globală.
Platforma lor este concepută pentru acțiune, dar nu și pentru luarea deciziilor care o preced.
- Actorii din piața valutară.
IbanFirst
IbanFirst oferă o tehnologie axată pe gestionarea riscului valutar, punctul lor forte.
Oferă instrumente fiabile pentru gestionarea tranzacțiilor transfrontaliere și a marjelor. Printre funcționalitățile sale se numără conturile multivalutare, monitorizarea plăților în timp real, transferurile SWIFT, transferurile SEPA gratuite și accesul la contracte la termen.
În schimb, nu oferă integrare cu platforme de contabilitate sau de comerț electronic. În plus, companiile al căror volum anual de tranzacții valutare este sub 200.000 € vor trebui să plătească taxe suplimentare. Pentru companiile mari care gestionează plăți internaționale, iBanFirst este o alegere practică. Totuși, nu este cea mai avantajoasă soluție pentru firmele mici, pentru cele care operează cu o singură monedă sau pentru cele care au nevoie de integrări.
Valoarea adăugată se oprește la bariera finanțelor tradiționale.
Convera
Cunoscută anterior sub numele de Western Union Business Solutions, Convera permite companiilor să trimită și să primească plăți în 140 de valute, în peste 200 de țări. Aceasta reprezintă moștenirea greoaie a băncilor tradiționale.
Convera oferă contracte la termen și permite plăți grupate, dar nu dispune de integrări cu platformele de tip marketplace și nu oferă niciun card de credit sau de debit asociat conturilor sale.
Modelul lor se bazează încă în mare măsură pe opacitatea marjelor, ceea ce reprezintă exact opusul transparenței necesare pentru gestionarea unei afaceri moderne. Tarifele nu sunt afișate pe site-ul furnizorului de plăți, ci sunt comunicate abia după crearea contului.
Este un model care dă greș în fața nevoii de claritate.
- Protagoniștii impactului și ai tranziției.
Shine
Din punct de vedere ecologic, Shine se poziționează ca un actor de referință în finanțele responsabile, fapt demonstrat de certificarea B Corp și de aderarea la mișcarea 1% for the Planet. Aceste elemente atestă un angajament real și de calitate în ceea ce privește investițiile etice și financiare. Strategia sa se bazează pe o politică de transparență care exclude finanțarea energiilor fosile, punând totodată la dispoziția antreprenorilor instrumente măsurabile pentru calcularea amprentei de carbon.
Cu toate acestea, strategia sa de mediu se bazează în mare parte pe noțiunea de „compensare”, un termen considerat astăzi depășit, în special prin donarea unei fracțiuni din cifra de afaceri, ceea ce poate părea mai puțin transformator decât un model în care actul bancar în sine ar acționa direct ca o pârghie de decarbonizare la fiecare tranzacție. În final, abordarea sa rămâne axată în principal pe gestionarea administrativă și pe sensibilizare, ducând uneori lipsă de instrumente tehnice mai avansate pentru a analiza în profunzime impactul asupra mediului al furnizorilor sau al lanțului logistic global al companiilor pe care le susține.
Nicio conexiune reală între operațiunile financiare și obiectivele de impact.
PayGreen
PayGreen intervine pe segmentul specific al plăților online. Soluția lor permite companiilor să colecteze plăți, oferind în același timp instrumente de compensare a carbonului sau rotunjiri solidare în momentul achiziției. Este o excelentă poartă de intrare pentru comercianții online care doresc să își implice clienții finali într-un demers responsabil. Impactul este aici direcționat către consumator și integrat în procesul de plată.
Pentru un IMM industrial sau o întreprindere de talie medie, PayGreen nu rezolvă problema gestionării riscului valutar sau a optimizării fluxurilor financiare globale. Este o soluție eficientă de marketing și colectare, dar nu constituie o infrastructură financiară completă capabilă să gestioneze ansamblul operațiunilor internaționale ale unei companii.
De altfel, acesta nu este obiectivul lor principal.
Alternative?
Keewe se impune ca singurul actor capabil să transforme o constrângere financiară într-un motor de impact, fuzionând plata, acoperirea riscurilor și tranziția ecologică și socială în cadrul unei singure interfețe.
Dar asta nu este tot.
Acolo unde giganții plăților se opresc la execuție, iar specialiștii în schimb valutar la tehnica contabilă, Keewe intervine chiar pe traiectoria companiei. Prin integrarea nativă a măsurării și finanțării tranziției în actul de schimb valutar, platforma permite companiilor să devină actori majori în strategia de responsabilitate socială (RSE), să controleze și să stăpânească riscul valutar și să își gestioneze plățile în peste 200 de valute.
Keewe adoptă o strategie mai operațională, integrând un „Dividende Planète” direct în centrul modelului său tranzacțional. Acest mecanism transformă fiecare plată într-o pârghie financiară care permite decarbonizarea activității companiei sau finanțarea proiectelor de tranziție, în timp ce concurența mizează mai degrabă pe redistribuirea unei părți din venituri. În final, Keewe se distinge prin specializarea sa tehnică în fluxurile internaționale și analiza furnizorilor, oferind astfel o soluție de tip „one-stop-shop” pentru IMM-uri.
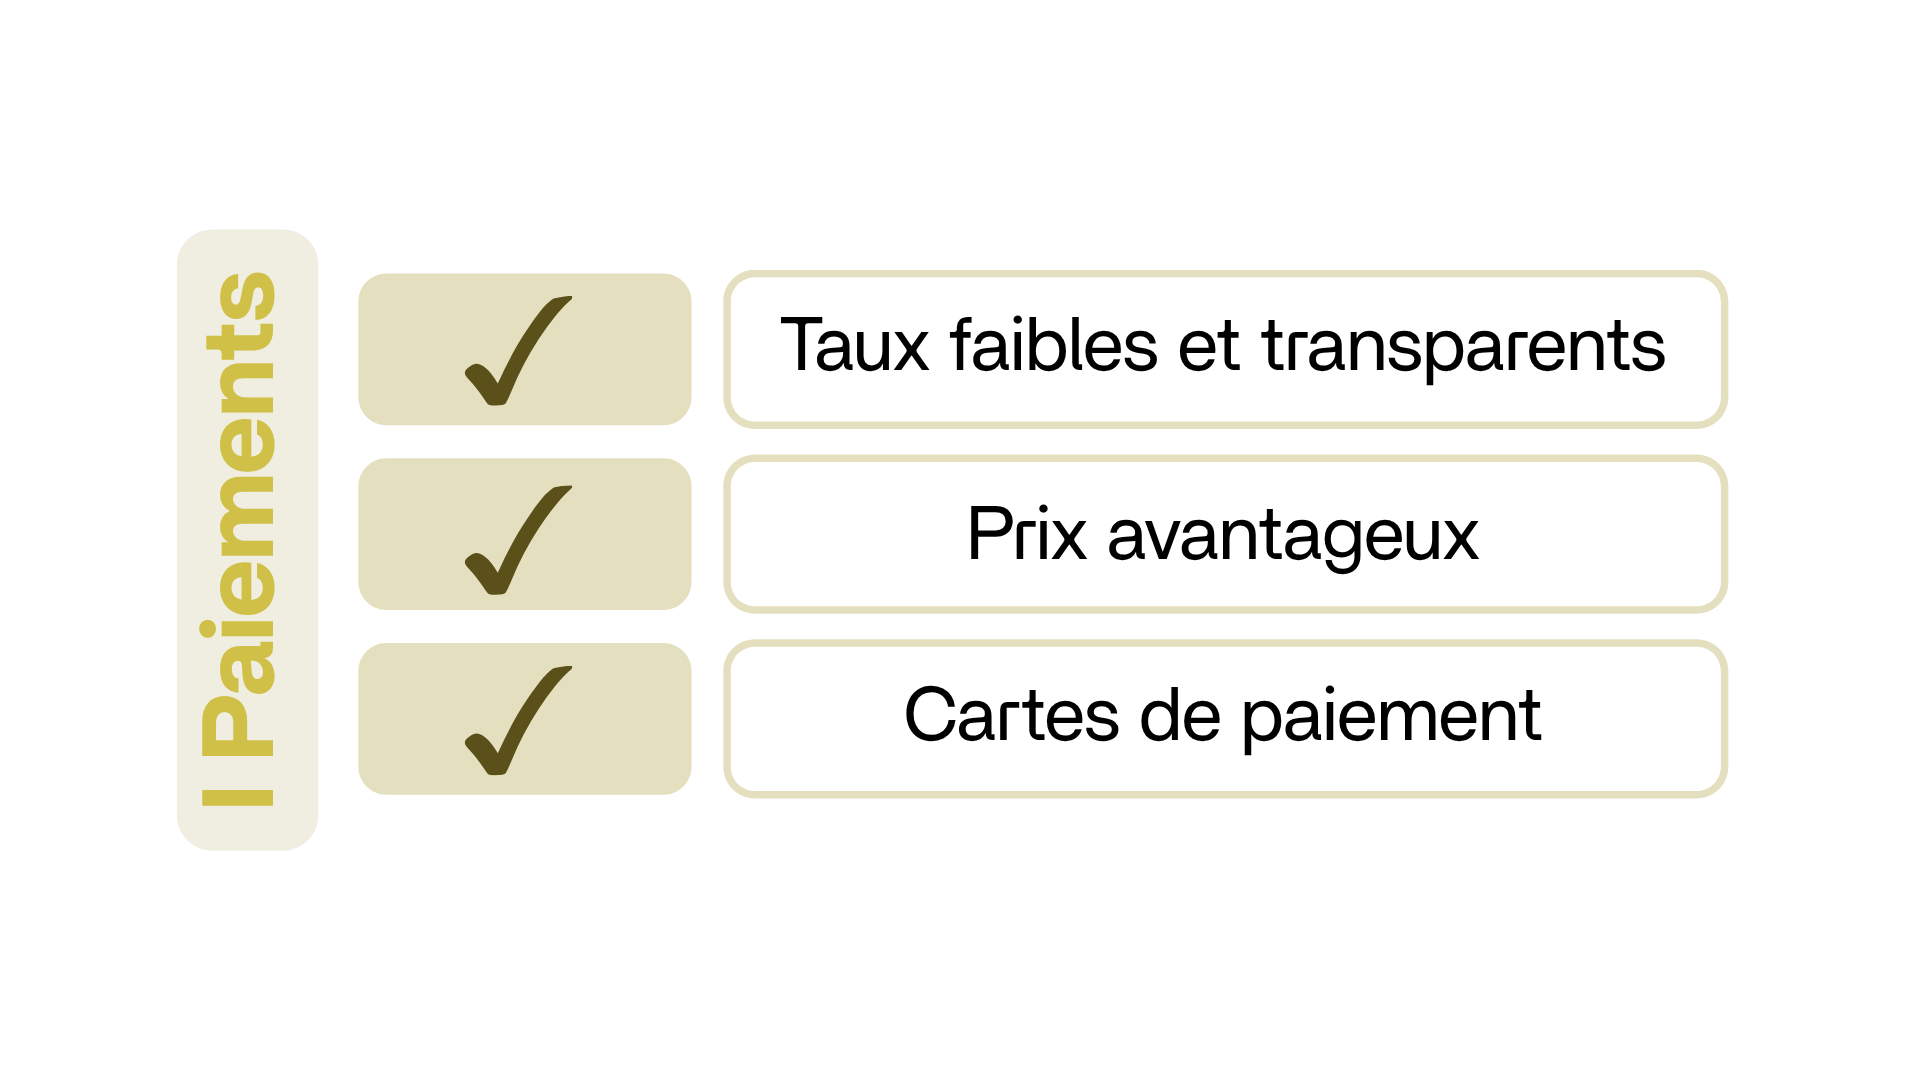
Care este avantajul suplimentar? Impactul se află în centrul fiecărui flux, integrat în plăți, făcându-le în același timp economice, transparente și previzibile, cu marje de profit garantate, datorită unei asistențe de specialitate la fiecare pas.
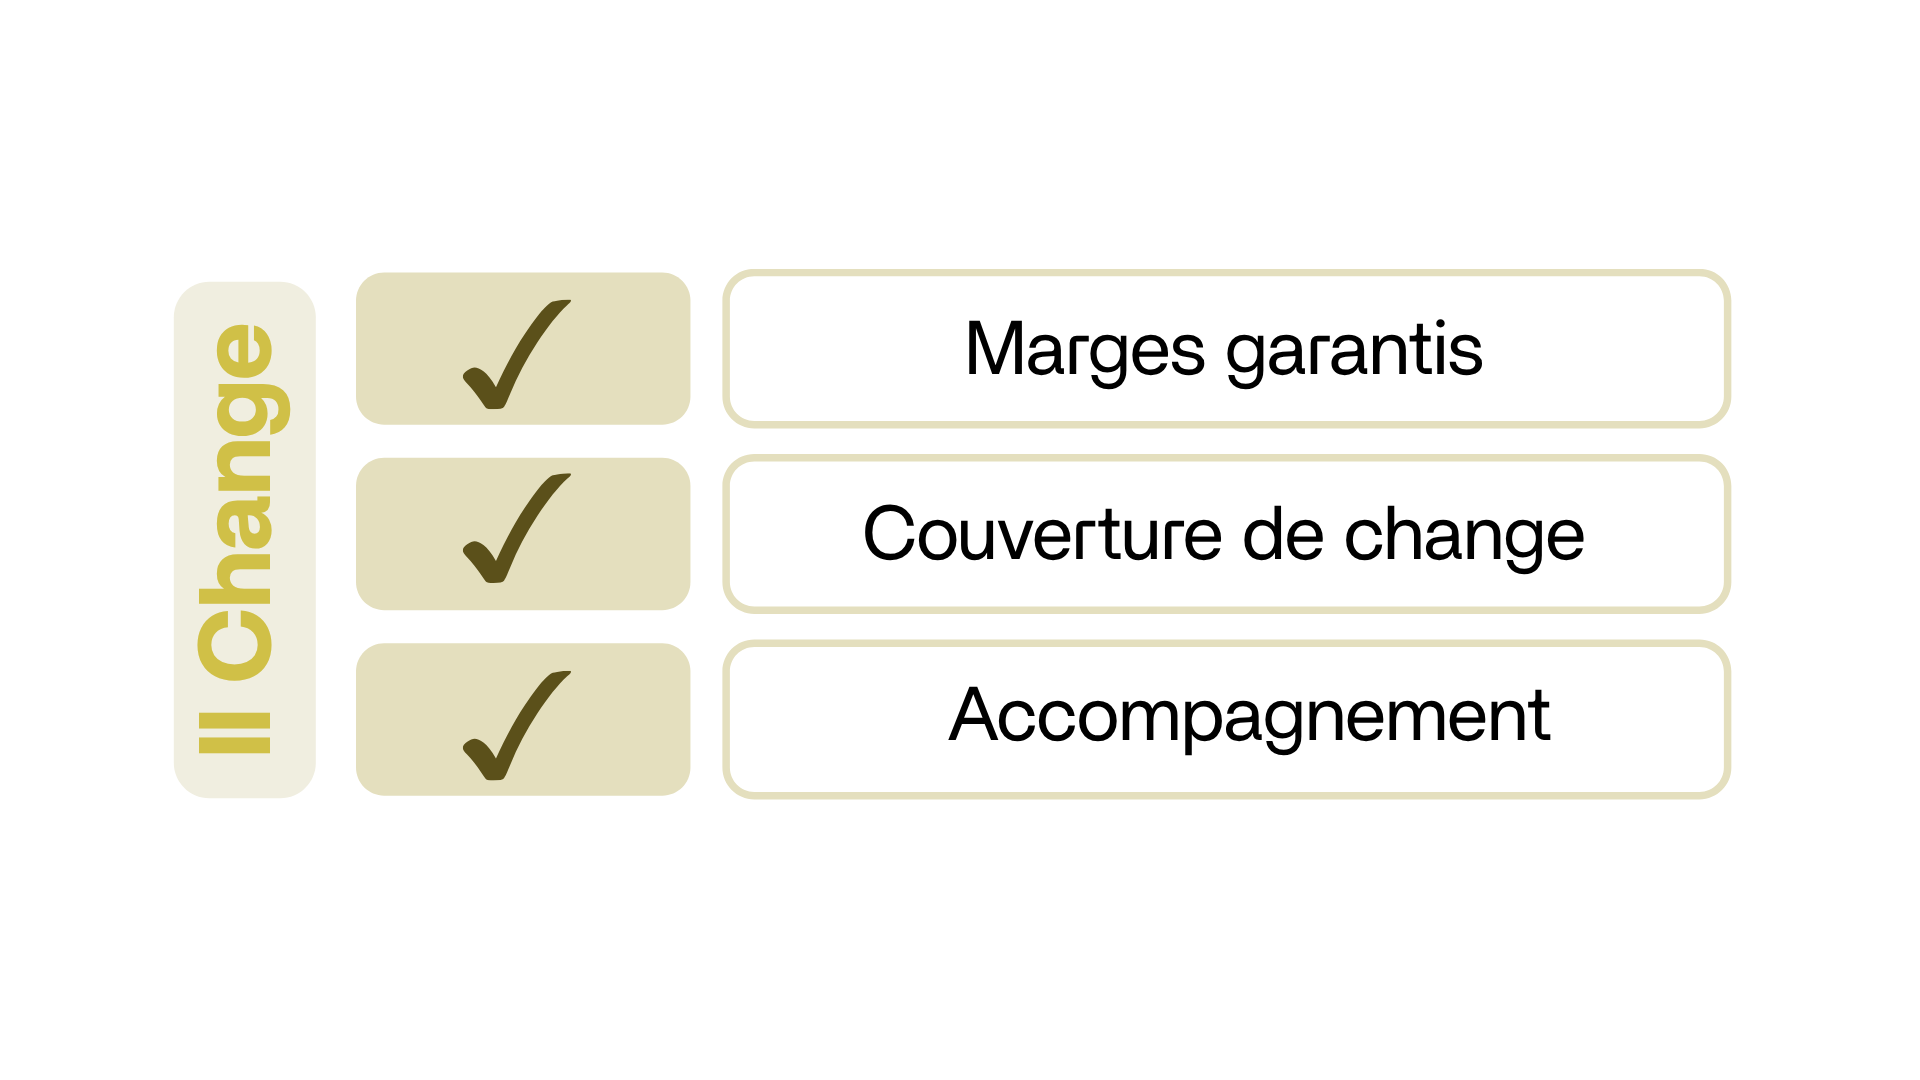
Keewe oferă transparența Wise, expertiza tehnică a IbanFirst, discernământul uman care lipsește Revolut Business și plusvaloarea ecologică, socială și culturală a greentech-urilor. Este partenerul de încredere care înțelege că rentabilitatea și competitivitatea companiilor de mâine sunt inseparabile de responsabilitatea de astăzi.
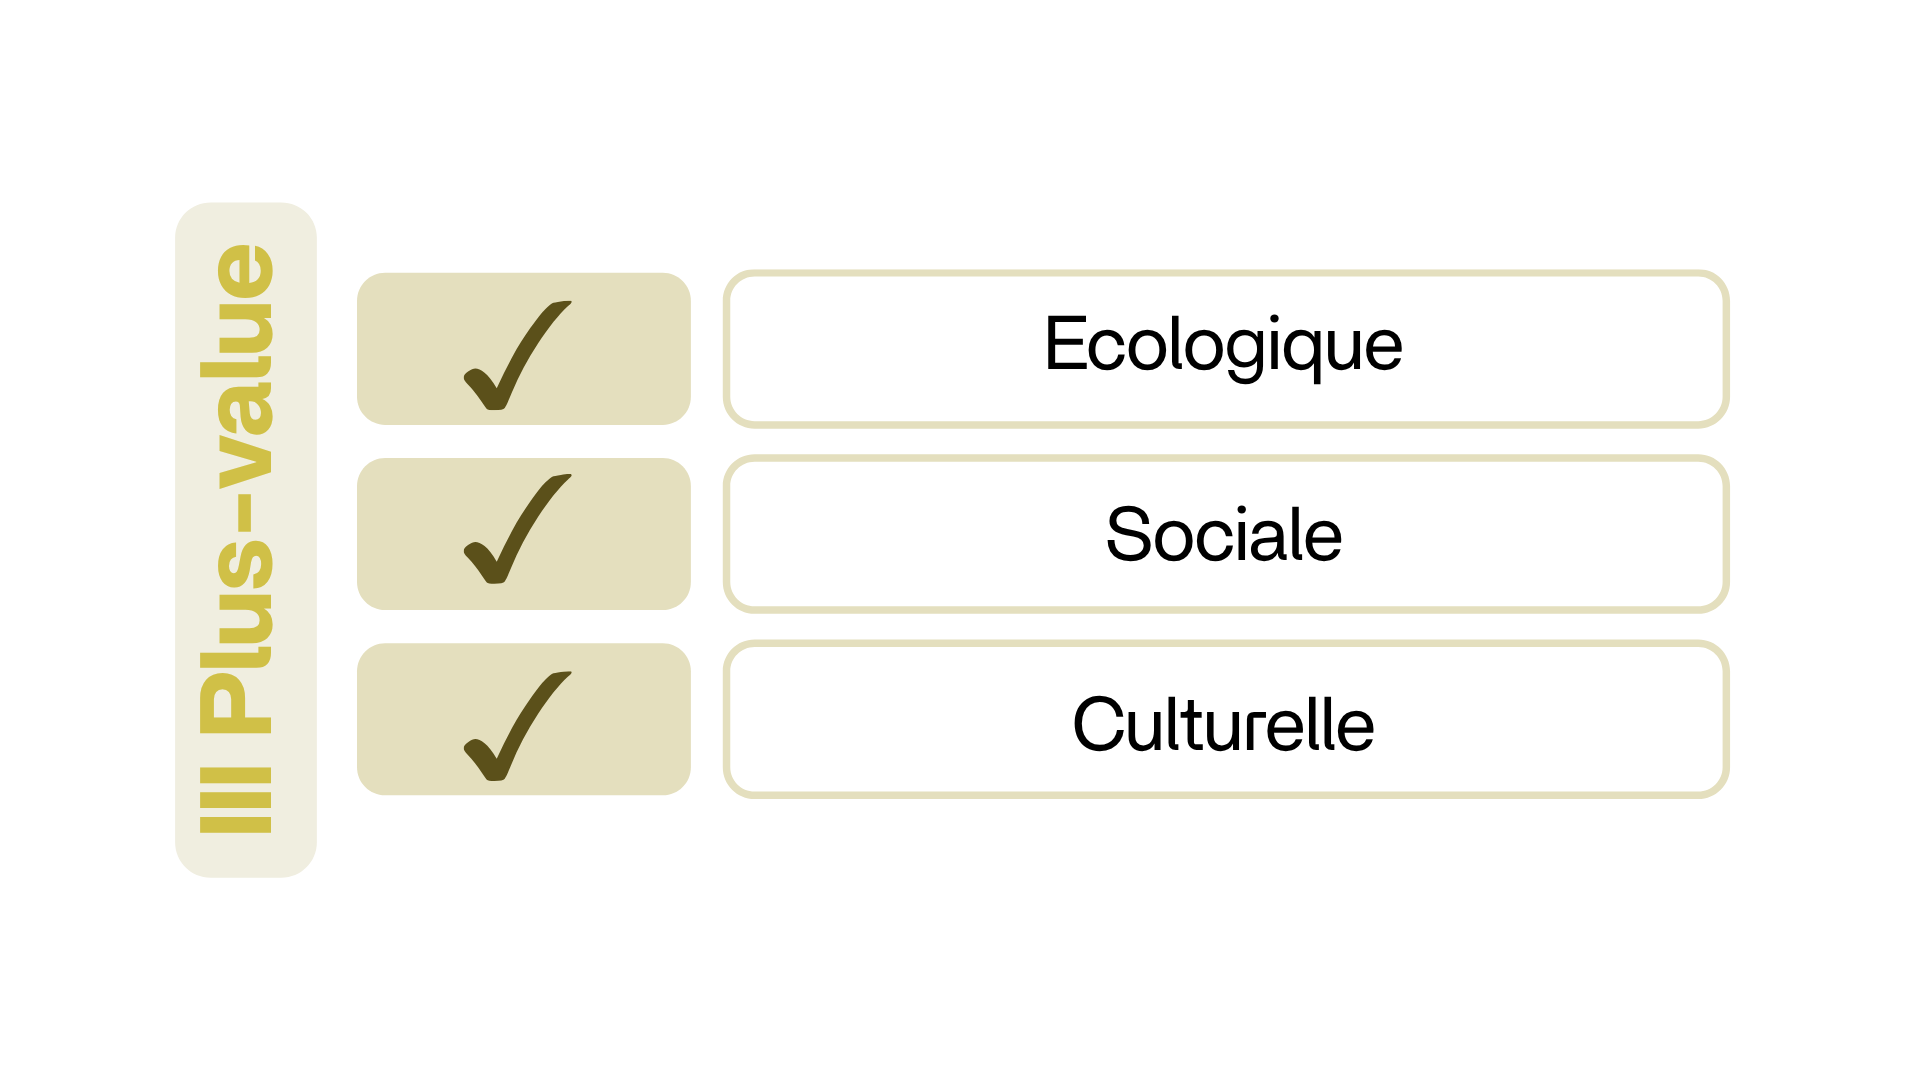
Keewe creează categoria finanțelor cu impact.
Dacă doriți să aflați mai multe despre oferta Keewe, vizitați pagina de Soluții sau completați formularul nostru de Contact 👇
Vom fi bucuroși să vă propunem soluția cea mai potrivită pentru nevoile dumneavoastră.
Pour aller plus loin, découvrez nos derniers articles.
Vous y trouverez les recommandations de nos experts pour gérer vos opérations de commerce international de façon plus durable et responsable.


