
Digitalizarea țărilor europene: în ce stadiu ne aflăm?
Deși inovația tehnologică în finanțe nu este un fenomen recent, investițiile în noile tehnologii au crescut considerabil în ultimii ani, ritmul schimbării fiind acum exponențial.
În era digitală actuală, am trecut la o abordare bancară centrată pe mobil, bazându-ne pe tehnologii avansate pentru a ne facilita operațiunile financiare. Gestionăm plăți, transferuri și investiții cu ajutorul unei varietăți de instrumente noi care nu erau disponibile pe scară largă în urmă cu câțiva ani.
Însă nu toate companiile reușesc să se adapteze și, mai presus de toate, ritmul nu este același peste tot.
Etapele europene către digitalizarea companiilor
Termenul „finanțe digitale” este utilizat pentru a descrie impactul noilor tehnologii asupra sectorului serviciilor financiare. Acesta cuprinde o gamă de produse, aplicații, procese și modele de afaceri care au revoluționat furnizarea serviciilor bancare și financiare.
Pachetul UE privind finanțele digitale este o inițiativă strategică menită să permită actorilor de pe piața europeană să își asume un rol de lider în domeniul digital. În cadrul acestui demers, Comisia Europeană a adoptat o serie de măsuri în septembrie 2020.
Această inițiativă a inclus, în special, acte legislative cheie precum regulamentul MiCA (Markets in Crypto-Assets Regulation) și a deschis calea pentru revizuirea DSP3 (Directiva privind serviciile de plată). Aceste măsuri vizează susținerea transformării digitale a serviciilor financiare, păstrând în același timp stabilitatea și integritatea piețelor.
În ansamblu, UE a stabilit două obiective principale pentru tranziția digitală a companiilor până în 2030, digitalizarea bugetării, a plăților și a fluxurilor de numerar fiind parte integrantă a acestui program.
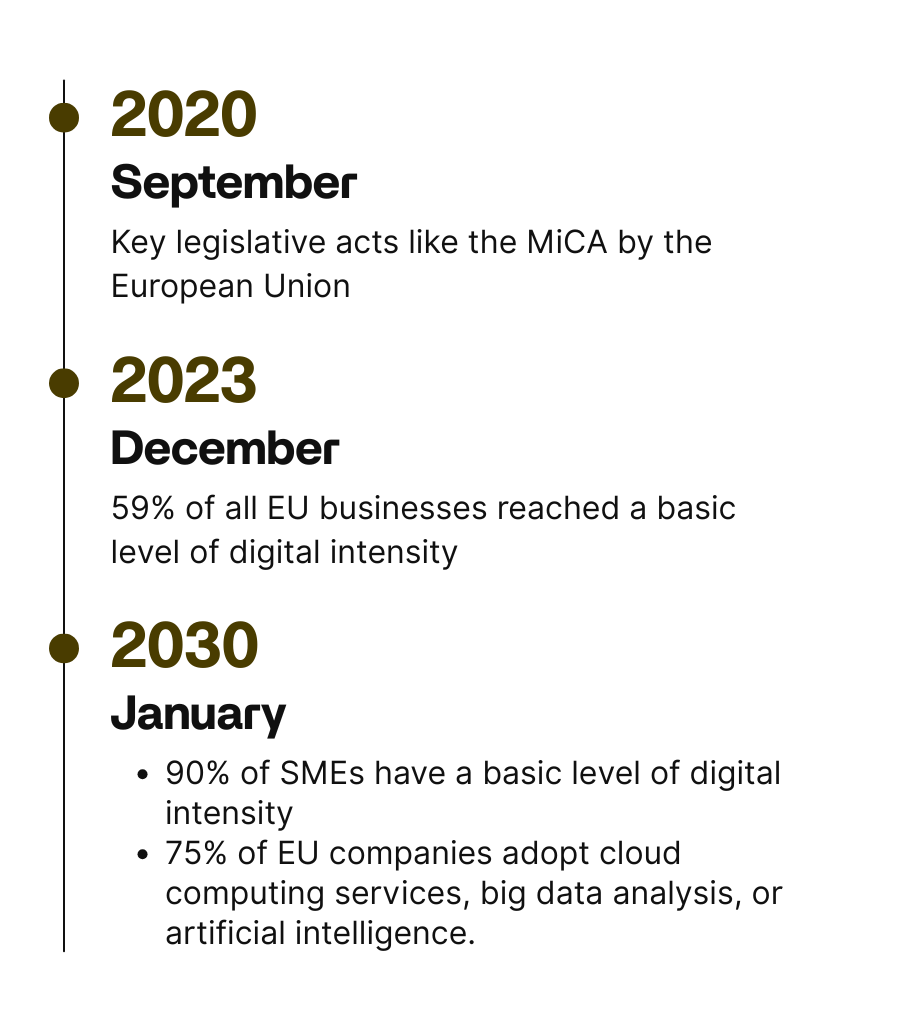
Până în 2030, cel puțin 90 % din IMM-uri ar trebui să fi atins un nivel de bază al intensității digitale și 75 % din companiile din UE ar trebui să adopte servicii de cloud computing (cloud computing), analiza volumelor mari de date (big data) sau inteligența artificială.
În 2023, 59 % din totalul întreprinderilor din UE atinseseră un nivel de bază al intensității digitale. IMM-urile reprezentau 58 % din total, ceea ce este cu aproximativ 32 de puncte procentuale sub obiectivul UE pentru 2030, în timp ce marile întreprinderi reprezentau 91 %.
Decalajul digital persistent între diferite țări și companii
Proporția IMM-urilor cu un nivel ridicat de intensitate digitală a variat considerabil, mergând de la 7% în România și 8% în Bulgaria la 38% în Țările de Jos și 39% în Finlanda.
Acest decalaj persistent își are rădăcinile în mai multe obstacole cruciale. Numeroase IMM-uri invocă costul inițial ridicat al implementării, agravat de preocupările privind securitatea cibernetică și dificultatea de a atrage și reține talente cu competențele digitale necesare pentru a gestiona sisteme moderne și complexe. Pentru cele 34% dintre companii cu cele mai scăzute niveluri de intensitate, digitalizarea este adesea percepută ca o cheltuială operațională prohibitivă, nu ca o investiție strategică.
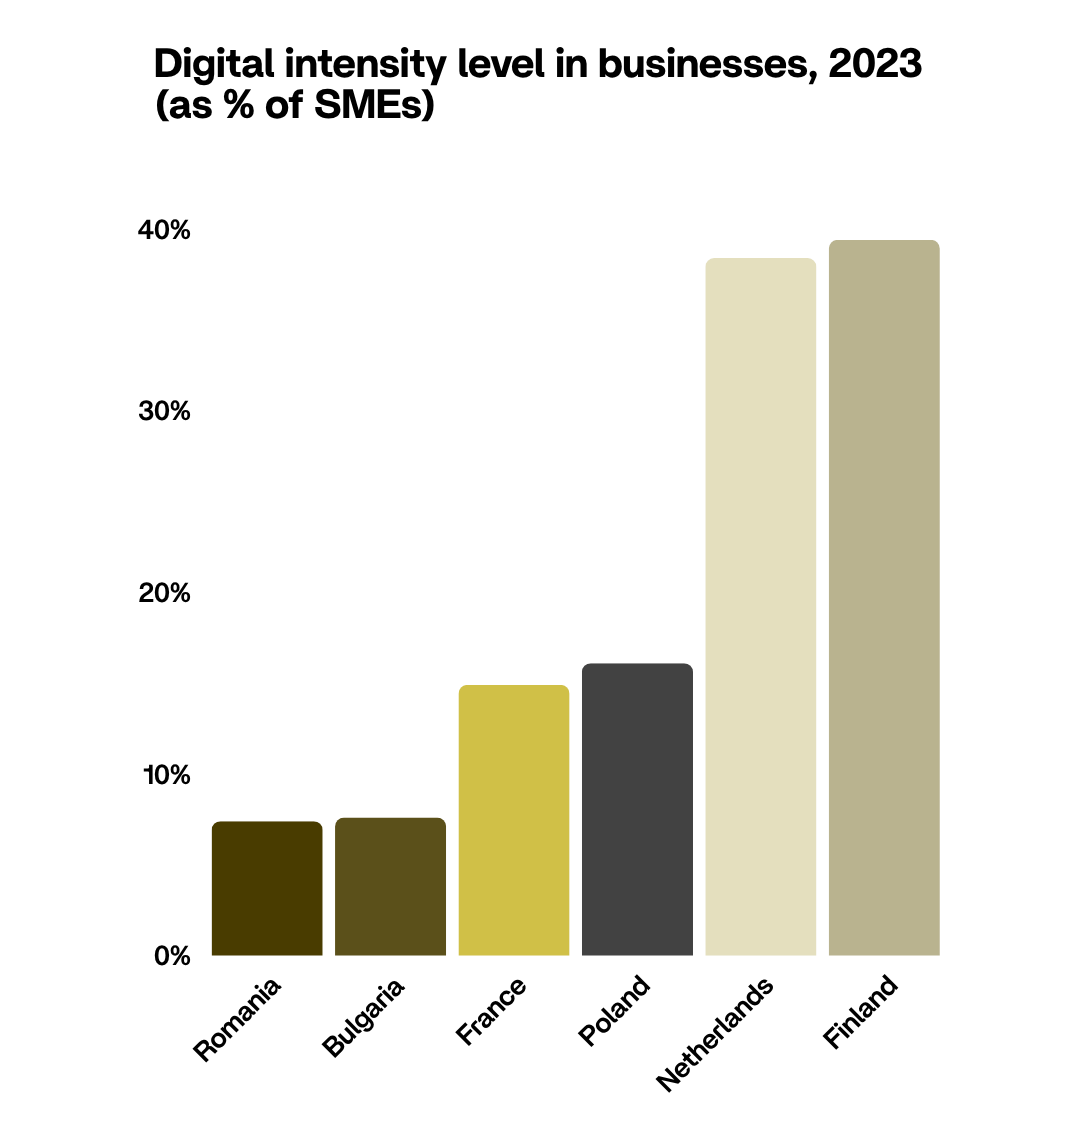
Rolul inteligenței artificiale generative
Utilizarea serviciilor financiare digitale a fost, de asemenea, simplificată recent prin progresele înregistrate în domeniul IA. Inteligența artificială generativă, în special, transformă domenii precum cel bancar și cel al asigurărilor, dar contribuie și la simplificarea introducerii manuale a datelor financiare. Aceasta este utilizată pentru detectarea fraudelor, deciziile de creditare, gestionarea riscurilor, serviciul clienți, conformitate și gestionarea portofoliului, îmbunătățind precizia și eficiența.
IA este adoptată și în gestionare și securitate, inclusiv în analiza tranzacțiilor și a fluctuațiilor.
Acest impuls pentru integrarea IA este susținut puternic de capacitățile regionale.
Polonia, în special, deține o expertiză aprofundată în inginerie software, automatizare și IA, accelerând investițiile în sectoarele public și privat.
Inițiativele recente includ 140 de milioane PLN pentru cel mai rapid supercalculator IA din Polonia, situat în Cracovia, 200 de milioane PLN pentru o nouă fabrică de IA în Poznań și un fond DeepTech de 300 de milioane PLN care susține inovația în securitate cibernetică, tehnologie spațială și inteligență artificială (Valians International, 2025).
Polonia se impune rapid ca pol tehnologic al Europei Centrale și de Est, cu peste 640.000 de profesioniști IT (cel mai mare bazin de talente tehnologice din regiune) (Valians International, 2025). De fapt, viitorul digital al altor țări europene este frânat de un deficit semnificativ de IMM-uri în ceea ce privește optimizarea formării angajaților calificați în tehnologie și recrutarea specialiștilor TIC.
Majoritatea IMM-urilor externalizează serviciile bazate pe tehnologie către mai mulți furnizori terți, iar când vine vorba de finanțe, este esențial să faceți alegeri inspirate.
Imperativul digital în Polonia
Datele sunt clare: multe țări nu reușesc să țină pasul cu previziunile UE pentru întreprinderile mici și mijlocii. În condițiile în care 91% dintre marile companii au atins deja pragul, provocarea constă în distribuția echitabilă a tehnologiei pentru IMM-uri.
Vestea bună este că fintech-urile joacă un rol important, oferind un exemplu demn de urmat. În Polonia, doar în anul 2024, finanțarea prin capital de risc a depășit 800 de milioane de euro, IA, fintech-ul și securitatea cibernetică reprezentând jumătate din investiția totală (Valians International, 2025).
Digitalizarea națională a Poloniei a fost, de asemenea, subiectul principal abordat în cadrul conferinței Krajowa Izba Komunikacyjnej Ethernetowe (KIKE) 2025.
Transformarea digitală a fost adoptată încă din stadii incipiente de către numeroase companii din Europa Centrală și de Est. Cu toate acestea, Polonia este înaintea altor țări din regiune: utilizarea facturilor și a declarațiilor fiscale electronice a crescut până la 95 %, iar emiterea rețetelor electronice a atins 2,3 miliarde în 2025.
Această transformare este condusă de Programul Polonia Digitală, care se desfășoară în perioada 2021-2027, cu un buget de peste 3 miliarde de dolari. Principalele obiective ale programului sunt îmbunătățirea acoperirii cu bandă largă, consolidarea securității cibernetice și extinderea serviciilor publice digitale, alimentând astfel un mediu propice inovației.
Deși, la această dată, nivelul de intensitate digitală al IMM-urilor din Polonia este aliniat la media generală a UE datorită prezenței unor realități înalt digitalizate precum spațiul Schengen, acesta crește proporțional de la an la an.
Acest lucru servește drept exemplu pentru modul în care provocările și oportunitățile tranziției digitale europene se manifestă la scară națională.
Întrebarea centrală care trebuie abordată aici este ce înseamnă cu adevărat digitalizarea pentru finanțe și economie, precum și pentru zona UE în sens larg.
Pe scurt, răspunsul este că, dacă sectorul financiar reușește să țină pasul cu inovațiile digitale, condiția prealabilă pentru orice efort de a transforma domeniul financiar în motorul transformării digitale în Europa este un cadru de reglementare favorabil industriei fintech.
Surse web:
Comisia Europeană. (f.d.). Prezentare generală a finanțelor digitale. Accesat la 2 decembrie 2025.
Eurostat. (2024). Digitalizarea în Europa – ediția 2024 [Publicație interactivă].
Valians International. (2026). POLAND IN MOTION: GROWTH DRIVERS 2026 [Broșură digitală].

Pour aller plus loin, découvrez nos derniers articles.
Vous y trouverez les recommandations de nos experts pour gérer vos opérations de commerce international de façon plus durable et responsable.


